ここからサイトの主なメニューです
資料7

文化審議会著作権分科報告書(平成18年1月)抜粋

第2節 私的録音録画補償金の見直しについて

1 ハードディスク内蔵型録音機器等の追加指定に関して,実態を踏まえて検討する。
2 現在対象となっていない,パソコン内蔵・外付けのハードディスクドライブ,データ用CD−R/RW等のいわゆる汎用機器・記録媒体の取扱いに関して,実態を踏まえて検討する。
3 現行の対象機器・記録媒体の政令による個別指定という方式に関して,法技術的観点等から見直しが可能かどうか検討する。

1  現行制度

(1) 現行の補償金制度導入の経緯・趣旨

・  補償金制度の導入にあたっては,昭和52年から56年にかけての著作権審議会第5小委員会における検討,昭和57年から62年までの「著作権問題に関する懇談会」における関係者間の協議を経て,昭和62年より平成3年までの第10小委員会における詳細な検討が行われた。
・  第10小委員会は平成3年12月に,私的録音・録画に関して一定の制度の導入が提言され,それを受けて現在の補償金制度が導入されたところであるが,同小委員会の報告ではこの制度導入の趣旨を以下のように述べている。

 著作権法第30条が,私的録音・録画を自由かつ無償であると規定したのは,立法当時(昭和45年)私的録音・録画は著作物の利用としては零細なものと予想されたためであるが,報告当時(平成4年)には,私的録音・録画は広範かつ大量に行われており,かつ,デジタル技術の発達普及によって質的にも市販のCDやビデオと同質の高品質の複製物が作成され得る状況にあった。
 こうした状況は,著作権者等の利益を害している状態であり,デジタル化の進展によっては「通常の利用」に影響を与え得るような状況も予想される。
 先進諸国では私的録音・録画について何らかの補償措置をとることが大きな流れとなってきており,これはベルヌ条約との関係でもなんらかの対応策が必要であることを示している(注1)。
 以上の点から,我が国においても制度的措置をとることが必要である。

(注1)
 平成3年(1991年)当時の各国の補償金制度の導入状況
  制度を導入している国   13か国   機器・記録媒体ともに指定   4か国
    記録媒体のみ指定 9か国
税制で対応している国 2か国 機器・記録媒体ともに指定 1か国
    記録媒体のみ指定 1か国

(2) 現行制度

ア  制度の概要

・  著作権者等は,デジタル方式の録音・録画機器及び記録媒体を用いて行われる私的な録音・録画に関し,補償金を受ける権利を有する。
・  補償金を受ける権利は,文化庁長官が指定する団体(指定管理団体)があるときは,指定管理団体によってのみ行使することができる。

<指定管理団体>
  録音: 社団法人私的録音補償金管理協会(sarah)
録画: 社団法人私的録画補償金管理協会(SARVH)

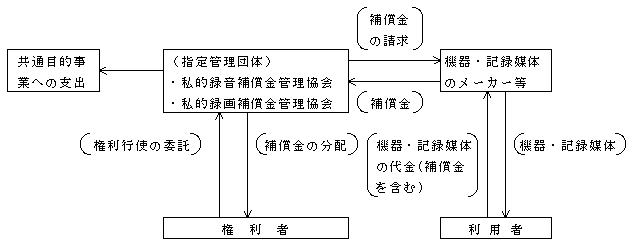
イ  私的録音録画補償金の徴収及び分配の流れ

図

・  補償金は,機器・記録媒体のメーカー等の協力により,その購入時に販売価格に上乗せした形で徴収され,指定管理団体に支払われている。
・  補償金の支払いの対象となる特定機器・特定記録媒体は,政令で指定された機器・記録媒体であって,主として録音・録画の用に供するものである。

ウ  私的録音録画補償金の対象となる機器・記録媒体

録音 機器 DAT(デジタル・オーディオ・テープ)レコーダー
DCC(デジタル・コンパクト・カセット)レコーダー
MD(ミニ・ディスク)レコーダー
CD-R(コンパクト・ディスク・レコーダブル)方式CDレコーダー
CD-RW(コンパクト・ディスク・リライタブル)方式CDレコーダー
記録媒体 上記の機器に用いられるテープ,ディスク
録画 機器 DVCR(デジタル・ビデオ・カセット・レコーダー)
D-VHS(データ・ビデオ・ホーム・システム)
MVDISC(マルチメディア・ビデオ・ディスク)レコーダー
DVD-RW(デジタル・バーサタイル・ディスク・リライダブル)方式DVDレコーダー
DVD-RAM(デジタル・バーサタイル・ディスク・ランダム・アクセス・メモリー)方式DVDレコーダー
記録媒体 上記の機器に用いられるテープ,ディスク

エ  補償金の額

・  指定管理団体が請求する補償金の額は,指定管理団体が定め,文化庁長官が認可することとされている。具体的な額は以下の通りであり,録音・録画機器については1台あたり概ね400円から500円程度,記録媒体については概ね数円程度となっている。

 私的録音録画補償金の額
  特定機器 特定記録媒体
録音 基準価格(注)の2パーセント 基準価格(注)の3パーセント
上限:シングルデッキ1,000円
上限:ダブルデッキ1,500円
録画 基準価格(注)の1パーセント 基準価格(注)の1パーセント
上限:1,000円

(注)「基準価格」について
・「特定機器」
 最初に流通に供した価格またはカタログに表示された標準価格の一定割合(65パーセント)
・「特定記録媒体」
 最初に流通に供した価格またはカタログに表示された標準価格の一定割合(50パーセント)

オ  補償金の分配

(ア) 分配割合

・  指定管理団体に支払われた補償金は,関係団体を通じて,以下の割合で分配されている。

【録音】
 社団法人日本音楽著作権協会・・・36パーセント
 社団法人日本芸能実演家団体協議会・・・32パーセント
 社団法人日本レコード協会・・・32パーセント

【録画】
 私的録画著作権者協議会(会員11団体)・・・68パーセント
 
社団法人日本民間放送連盟
日本放送協会
社団法人全日本テレビ番組製作社連盟
社団法人日本映画製作者連盟
有限責任中間法人日本動画協会
社団法人日本映像ソフト協会
協同組合日本映画製作者協会
  36パーセント
社団法人日本音楽著作権協会
16パーセント
協同組合日本脚本家連盟
協同組合日本シナリオ作家協会
社団法人日本文藝家協会
16パーセント
 社団法人日本芸能実演家団体協議会・・・29パーセント
 社団法人日本レコード協会・・・3パーセント

(イ) 私的録音録画補償金の徴収額の推移
※年度表示は出荷年度, 単位:百万円(消費税抜き)
年度 5 6 7 8 9 10 11 12 13 14 15 16
録音 111 177 978 1,762 2,429 2,912 3,709 3,844 3,146 2,690 2,228 1,922
録画 - - - - - - 59 122 272 798 1,412 1,857

カ  共通目的事業

・  指定管理団体が受け取った補償金は,著作権者等に分配されるが,補償金の20パーセントに相当する額については,著作権者等全体の利益を図るため,著作権及び著作隣接権の保護に関する事業等(共通目的事業)のために支出することとされている。

1) 著作権及び著作隣接権の保護に関する事業
・  新聞・雑誌等への広告掲載
・  著作権教育用の小冊子・パンフレット等の作成・配付
・  広報誌の作成・配付
・  イベントへのブース出展
・  著作権普及啓発活動(教材開発,セミナー・シンポジウムの開催等)への助成
・  国際協力事業(国際セミナー,研修プログラム)への助成
・  著作権等に関する調査・研究事業(私的録音等実態調査,海外における侵害実態調査 等)の実施 等

2) 著作物の創作の振興及び普及に資する事業
・  コンサート,講演会等への助成
・  新人芸術家の育成活動(作品の公募・発表等)への助成
・  海外への日本音楽に関する情報の提供活動への助成
・  国際文化交流事業への助成 等

2  問題の所在

(1) 新たな録音・録画機器の開発・普及と対象機器の指定にかかる問題

・  平成4年に現在の補償金制度が実施されて以降,新たな録音・録画の機器の開発・販売に伴い,随時補償金の対象機器や関連する媒体の追加指定がなされてきたところである。ところが,近年市場に導入されたハードディスク内蔵型録音機器は,携帯型の機器として市場において急速にMDプレーヤーに取って代わりつつあり,また録画機器についても,従来の機器に比べ格段に画質等の向上が図られる機器が市場に導入されようとしており,これらは対象の機器等として現時点においては指定されていない。
・  また,近年では録音・録画機能を有するパーソナルコンピュータによって,データ用の記録媒体に録音・録画されるケースが激増し,最近の調査では専用機器による複製より多くの複製がこれにより行われているが,これも指定されていない。
・  さらに,現行の指定方式は「政令による個別指定方式」であるが,この方式では急速に発達する技術の進歩に機敏に対応できないという問題が指摘されているところである。

(2) 補償金制度が抱える諸問題

・  当小委員会での検討の過程において指摘された諸問題であり,詳細は3(2)参照。

(3) 上記諸問題にかかる現状

ア  ハードディスク内蔵型録音機器等(以下「内蔵型機器」という。)及び汎用機器の普及状況

・  「内蔵型機器」は,近年急速に売上げが増加しており,出荷台数を見る限り,携帯型機器として市場においてMDに代わりつつあると考えられる。
・  特に今後は,こうした機器はオンラインによる音楽配信サービスと連携しながら,市場に急速に普及していくことが見込まれている。

携帯オーディオ機器の国内出荷台数の推移


【オンライン音楽配信事業等の売り上げ推移】
(出典:「デジタルコンテンツ白書2005」)
(単位 億円)
年 2001年 2002年 2003年 2004年
インターネット配信
(音楽配信)
5 11 17 36
着信メロディ・「着うた」・「着うたフル」 503 664 897 1,099

パーソナルコンピュータの国内出荷実績の推移

録音用CD-R 及びデータ用CD-Rの国内需要の推移

イ  「内蔵型」機器の権利者への影響

(ア) MDとの容量の比較

・  「内蔵型機器」の記録容量及び保存曲数を,MDと比較すると,データの圧縮形式の違いもあるが,MDのような従来の媒体に保存をしていた曲数が10数曲であったのに対して,数百〜数千曲の保存が可能となっている。

MD及びハードディスク内臓型機器等の記憶容量・保存曲数

(イ) 内蔵型機器の使用実態

(出典:野村総合研究所(社団法人日本音楽著作権協会・社団法人日本芸能実演家団体協議会・社団法人日本レコード協会による委託調査)「ハードディスク内蔵型録音機器等による私的録音から著作権者・著作隣接権者が受ける経済的な影響」(速報版・平成17年9月))

・  内蔵型機器への私的録音は14億曲
 内蔵型機器所有者の当該機器における私的録音による保有曲数は,平均で260.3曲であり,2005年までの内蔵型機器の予測普及台数が535万台であることを考えると,この場合私的録音される曲数は,のべ14億曲に達する。

・  録音した音楽を聴く機能の使用比率は91.6パーセント
 内蔵型機器の機能のうち,録音した音楽を聴くための機能の使用比率が91.6パーセントにも及んでおり,且つ他の機能はどの機能も非常に低い比率でしか使用されていない。

・  所有者は,それまで使用していた補償金支払い対象機器の使用比率が減少
 内蔵型機器所有者の73.9パーセントは内蔵型機器を購入する以前に補償金支払いの対象となっている記録媒体(MD等)を使用していた。内蔵型機器所有者の37パーセントはMD等を全く使用しなくなり,MD等の使用比率が50パーセント未満となった所有者をあわせると,その比率は77パーセントに及び,内蔵型機器は,補償金支払い対象機器・記録媒体を代替していることがわかる。

ウ  汎用機の権利者への影響

(出典:株式会社野村総合研究所(社団法人私的録音録画補償金管理協会による委託調査)「デジタル録音機器ユーザーの私的録音等実態調査」(平成17年1月))

・  私的にデジタル録音を行った曲数のうち,約半数(51パーセント)の曲が,パソコン等の政令指定されていない機器において行われているというデータがあり,汎用機による権利者への影響は,補償金の対象となっている機器において行われる私的録音と同程度の影響があると考えられる。

【諸外国の状況】
(出典:Stichting de Thuiskopie(オランダ私的複製協会)調査に基づくsarah調査(第3回法制問題小委員会配付資料)等により作成)

各国の私的録音録画補償金制度の導入状況

エ  いわゆる「DRM」(コピーガードなど権利管理システム)の普及の状況

 録音・録画専用機の分野では,CDやMD,DVD,さらに地上波デジタル放送では,複製を制限する一定のシステムが導入されている。
 音楽配信事業においては,提供されるいずれのサービスにおいても,課金を含めた何らかのシステムが導入されているが,複製の制限の程度は,サービスや提供される楽曲により異なっている。
 但し,一般に,内蔵型機器が対応しているDRMにより,内蔵型機器から他の機器への複製はできない仕組みとなっているものが多い。

【デジタル環境下における主なDRMの例】
音源 保存先 使用機器
録音・録画専用機
(補償金の対象)
PC
(補償金の対象外)
CD→ CD−R
CD−RW
MD
SCMS 広く普及している
DRMはない
音楽配信→ CD−R
CD−RW
  WMDRM
OpenMG
Fair Play
デジタル放送→ DVD−R
DVD−RW
DVD−RAM
B−CAS
CPRM
DTCP
HDCP

オ  補償金制度の認知

 社団法人私的録音補償金管理協会(sarah)による平成13年度調査では,私的録音補償金制度について「知っている」とした人の割合は9.8パーセントであった。
 また,ビジネスソフトウェアアライアンス(BSA)が平成17年6月に行った調査では,内容をよく知っている者2パーセント,ある程度知っている者15.1パーセント,名前だけ知っている者19.4パーセントであり,全く知らない者は63.4パーセントであった。

3  検討結果

 本小委員会においては,平成17年2月,補償金制度に関し,著作権分科会「著作権制度に関する今後の検討課題」が示した各課題について検討を開始したが,検討の過程において現在の補償金制度が抱える様々な問題点が指摘された。したがって,この報告においては,まずはこの制度がこれまで我が国において果たしてきた役割や意義とあわせて,指摘された問題点等について述べることとし,それを踏まえた上で,著作権分科会の示した各項目についての検討結果その他を記すこととしたい。

(1) 補償金制度の意義

 平成4年に導入された我が国の補償金制度については,現在様々な問題が指摘されているものの,私的録音・録画が一般的に自由とされ(注2)かつ実際にデジタルによる録音・録画が広範に行われている現状(注3)の下で,これまで一定の機能を果たしてきた。

(注2)
 ただし,平成11年の著作権法改正により,私的使用のためであっても「技術的保護手段を回避して行う複製」は「自由」ではなくなった。
(注3)
 脚注14の法改正や技術の進展によりDRMは様々な分野において普及しつつあるが,CDについては,MDへの複製を一世代のみに限定するDRM(SCMS方式)はMD機器に広く普及されているが,汎用機からCD−Rへの複製に対しては,DVD,音楽配信,デジタル放送の場合と異なり,いまだ本格的にDRMが採用される状況にいたっていない。(表「デジタル環境下における主なDRMの例」参照)

(2) 補償金制度を巡る諸課題

 他方,本小委員会においては,補償金制度の制度上あるいは運用上の問題や,制度の前提となっている状況の変化等について,以下のとおり指摘されたところである。

ア  指摘された制度上の問題点

・  実際に著作物の私的録音・録画を行わない者も機器や記録媒体を購入する際負担することとなる。この問題点を解消するための返還金制度も,そもそも返還額が少額であり実効性のある制度とすることが難しい。(複製を行う者の正確な捕捉の困難性)
・  汎用的な複製に用いられる機器(パソコン)や記録媒体(データ用CD―R)は,私的録音・録画に用いられる実態があるが,仮に指定すると音楽録音等に使用しない者にも負担を強いることとなり,指定は困難(しかし,指定されないことにより,現実に行われている多くの複製が捕捉されない結果となっている)。(複製の対象となる機器や記録媒体の正確な捕捉の困難性)
・  権利者への分配は,CD出荷量,放送・レンタル等の音楽使用データより推計して行っており,緻密に算出しても,実態の捕捉の困難性から,著作物等を複製されているのに配分を受けることができない権利者が生じ得る。(配分を受ける権利者の正確な捕捉の困難性)

(注)「二重徴収」についての問題
・  消費者が配信サービスにより楽曲の提供を受けた場合に,配信についての「課金」と,私的録音に対する「補償金」が「二重徴収」されているのではないかとの問題が指摘された。
<「二重徴収」に当たらないとする意見>
 配信サービスの対価はあくまでも「消費者への音源の配信」や「ダウンロードに際しての複製」についての対価であり,その後の私的複製は対象としていない。
<「二重徴収」に当たるとする意見>
 ユーザーの複製を前提とした配信サービスにおけるビジネスモデルにかんがみると,配信サービスの対価を徴収した上で「補償金」を徴収することは「二重徴収」に当たる。
・  購入等の手段によって,自己所有のCD等を複製する場合においても「補償金」が「二重徴収」されているのではないかとの問題が指摘された。

イ  指摘された運用上の問題点

・  消費者に制度が知られておらず,機器や記録媒体購入の際負担していることを認識していない消費者がほとんどである。
・  補償金の返還制度は十分に機能していない。
・  共通目的事業の内容が十分知られていない。また,権利者のみならず,広く社会全体が利益を受けるような事業への支出も見られる。

ウ  現在の補償金制度の前提となる状況の変化

・  現在の補償金制度は,「私的録音・録画が零細であり,その捕捉が事実上困難である」ことを前提とした制度であったが,DRM等の技術の進展により私的録音・録画の実情の捕捉が可能となりつつあるとの意見がある(注4)。したがって,「機器や記録媒体の購入の際にすべての消費者が補償金を支払わなければならない」という現在の制度を正当化する根拠は失われつつあるとの指摘がなされたところである。

(注4)
 もっとも,DRMの普及については,その社会的なコストがどの程度か見極める必要があると共に,ユーザーのプライバシー保護が十分である必要がある。

(3) 検討の結果

 以上のような,補償金制度の導入の経緯や意義,更に問題点の指摘を踏まえ,本小委員会としては以下の結論を得た。

ア  著作権分科会が示した各検討事項について

1 ハードディスク内蔵型録音機器等の追加指定に関して,実態を踏まえて検討する

・  仮に本制度導入時にこのような機器が存在していれば,この制度の対象となったであろうとの意見があった一方で,市場に投入されている一部機種には写真その他のデータを保存できる機能を有するなど,音楽の再生以外の機能を有する「汎用機器」のものもあることから,補償金の対象とすることが適切ではないとの指摘もあった。
・  しかし,これら機器は,音楽の録音・再生を最大のセールスポイントとして販売され,また購入されているのが実態である。したがって,主として「音楽の録音に用いられるもの」として指定すること(注5)は不可能ではないと考えられる。

(注5)
 著作権法第30条第2項は,機器と媒体を分離して規定しているが,機器や媒体の指定は,国民の権利・義務に直接関連する事項であることから,条文は厳格に解釈する必要があり,現在の条文で想定されていない「内蔵型」指定をするためには,法律の規定ぶりを変更する必要がある。

・  しかしながら,本件について検討する過程においては,現在の補償金制度についての様々な問題が指摘されるとともに,そもそもこうした問題点を抱えたままで新たな指定を行うことについては反対する意見も多数述べられたところである(注6)。

(注6)
 現在販売されている「内蔵型」機器については,パソコンは別として他の機器への直接の複製が不可能となっているものが多く,また,私的複製の対価はレンタルや配信サービスを受ける際の料金に織り込み済みであるとの意見もあり,これを補償金の対象とすることについて,各方面の理解を得るには至っていない。

・  このような状況の下では,本小委員会としては,現時点で内蔵型機器の指定を行うことは必ずしも適切ではないと思料する。今年以降の私的録音・録画の検討において,補償金制度について抜本的に検討を行う中でその検討結果を踏まえ適切に検討すべきであると考える。

2 現在対象となっていない,パソコン内蔵・外付けのハードディスクドライブ,データ用CD−R/RW等のいわゆる汎用機器・記録媒体の取扱いに関して,実態を踏まえて検討する。

・  汎用機器は,私的録音・録画に用いられることが多く,例えば内蔵型機器のうち,録音についても,パソコンを経由して複製が行われるなど,私的録音・録画の現状においては,無視できない存在であるにも関わらず,パソコン内蔵・外付けのハードディスクドライブ,データ用CD-R/RW等のいわゆる汎用機器・記録媒体(以下「汎用機器等」という。)は現在補償金の対象とはされていない。
・  この点,汎用機器等については,以下のような理由から,補償金の対象とすべきでないとする意見が多数であった。

(1) 録音や録画を行わない購入者からも強制的に一律に課金することになり,不適切な制度となる。また,補償金返還制度も機能しづらい。
(2) 課金対象を無制限に拡大することにつながる。
(3) 実態として,他人の著作物の録音・録画が利用の相当割合を占めるとは考えにくい。
(4) 現行の補償金制度の問題点を増幅させる結果を招く。

・  なお,汎用機器等の取り扱いは,今後の私的複製における重要な課題であることから,今年以降の私的録音・録画の検討のなかで,十分な検討を行い,結論を得る必要がある。

3 現行の対象機器・記録媒体の政令による個別指定という方式に関して,法技術的観点等から見直しが可能かどうか検討する。

・  現行制度では2つの問題があると指摘される。1点目は,技術を指定する現行制度は,指定までの時間がかかり過ぎて権利者の補償に欠けることである。2点目は,技術を指定する現行制度は,私的録音録画補償金を支払う消費者には理解できず,制度への理解を妨げる一因ともなっていることである。
・  しかし,法的安定性,明確性の観点から,現行の制度の下では,現行の方式を変更すべきではない。
・  ただし,機器等の個別指定が技術革新の速度に対応できないという意見や,指定手続を機動的かつ透明性の高いものにすることを前提に,機器等の指定を省令又は告示に委任することも検討すべきとの意見もあった。補償金制度の見直しの際に,併せて検討するべきである。

イ  私的録音録画補償金制度の課題について

(ア) 私的録音・録画についての抜本的な見直し

・  平成17年1月24日に著作権分科会で示した「著作権法に関する今後の検討課題」や「知的財産推進計画2005」においては,私的複製に関して,それが認められる範囲の明確化などについて検討することとされている。
・  本小委員会としては,今回の検討の過程で補償金制度の在り方について様々な問題点や社会状況の変化の指摘があったことを踏まえ,上記「私的複製の検討」では,私的録音・録画についての抜本的な見直し及び補償金制度に関してもその廃止や骨組みの見直し,更には他の措置の導入も視野に入れ,抜本的な検討を行うべきであると考える。
・  この私的録音・録画の検討は,実態を踏まえた解決策を見出し,著作権分科会「著作権法に関する今後の検討課題」や,政府の「知的財産推進計画2005」に示されているように,平成19年度中には一定の具体的結論を得るよう,迅速に行う必要がある。
・  なお,検討に当たっては,補償金制度に対し,本小委員会において指摘された点や以下の点等について十分留意すべきである。

(1)  平成4年の制度導入時においては,国際条約との関連に大きな考慮が払われた。私的録音・録画が今後一層広範かつ自由に行われるような事態となれば,我が国としてはその国際的な責務を十分果たしているか,国際社会から厳しい目を向けられることは必定である。そのようなことから,今後も国際条約や国際的な動向との関連に大きな留意を払いながら,私的録音・録画により権利者の利益が不当に侵害されると認められることのないよう留意する必要がある。
(2)  また「ユーザー」の視点を重視し,提案されるべき将来あるべき姿は,ユーザーにとって利用しづらいものとならず,かつ納得のいく価格構造になるよう留意する必要があるとともに,ユーザーのプライバシー保護にも十分留意しなければならない。

(イ) 現在の制度の運用上の改善

・  私的録音録画補償金制度の当面の運用に関しては,次のような改善を速やかに図る必要がある。

(1)  「消費者への理解」に努める。
(更なる広報活動の充実・商品パッケージ記載の充実)
(2)  「共通目的事業」の理念の再検討又は見直し。


ページの先頭へ   文部科学省ホームページのトップへ